
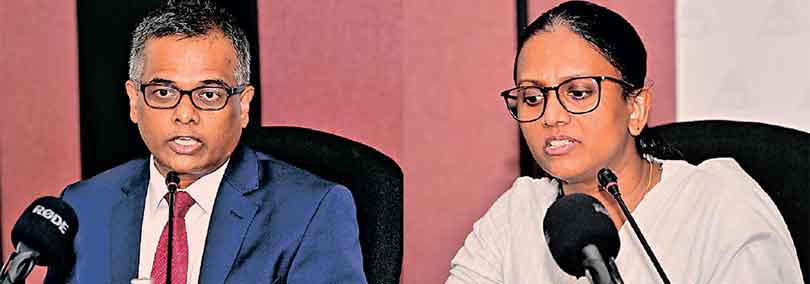
IPS හි පර්යේෂණ සාමාජික ආචාර්ය අසංක විජේසිංහ, IPS පර්යේෂණ සාමාජිකා ආචාර්ය ලක්මිණි ප්රනාන්දු
- ආර්ථික වර්ධනය පවතින්නේ 2018 පැවැති මට්ටමටත් වඩා සියයට 0.8 ක පහළින්
- ද.දේ.නි. හි ආයෝජන පංගුව අර්බුදයට පෙර පැවැති මට්ටමට වඩා සියයට 10ක් පහළින්
- සියයට 7ක ආර්ථික වර්ධනයකට ශුද්ධ අපනයන වර්ධනයේ සියයට 2.61 ක දායකත්වයක් අවශ්යයි
- රාජ්ය ආදායම දළ දේශීය නිෂ්පාදිතයේ ප්රතිශතයක් ලෙස ඉහළ ගියත් ඍජු හා වක්ර බදු අතර අනුපාතය 40 : 60 මට්ටමේ
- වත්කම් මත බදු පැනවීමේ (wealth taxtaion) ක්රමය පිළිබඳ අදහසක්
භානුක අමරසිංහ
වසර 2030 වන විට ලංකාව ආර්ථික අර්බුදයට පෙර පැවැති වර්ධන මාවතට නැවත ළඟාවීමට නම්, 2026 වසරේ සිට වාර්ෂිකව අවම වශයෙන් සියයට 8.3ක වර්ධන වේගයක් අවශ්ය වන බව ශ්රී ලංකා ප්රතිපත්ති අධ්යයන ආයතනයේ (IPS) ආර්ථික පර්යේෂකයෝ සඳහන් කරති.
විශේෂයෙන්ම 2025 වසරේදී ශ්රී ලංකා ආර්ථිකය අඛණ්ඩව දෙවැනි වරටත් සියයට 5කින් වර්ධනය වූ අතර, එය තවමත් පවතින්නේ අර්බුදයට පෙර එනම් 2018 වසරේ වාර්තා වූ ඉහළම නිෂ්පාදන මට්ටමට වඩා සියයට 0.8 ක පහළ මට්ටමක බවත් ඔවුන්ගේ අදහස වී තිබේ.
එම ආයතනය මගින් නිකුත් කළ ශ්රී ලංකා ආර්ථික තත්ව වාර්තාව 2026 හි සොයාගැනීම් ඇසුරින් ශ්රී ලංකාවේ තිරසාර ආර්ථික වර්ධනයක් තහවුරු කිරීම සඳහා අවශ්ය ප්රතිපත්ති ප්රමුඛතා පිළිබඳව සාකච්ඡාවකදී මෙම කරුණු අනාවරණය විය.
ඒ අනුව මෙම ආර්ථික වර්ධනය දිගුකාලීනව පවත්වාගෙන යාම සඳහා සුපරීක්ෂාකාරී සමස්ත ආර්ථික කළමනාකරණයක්, ඵලදායිතාව ඉහළ නංවන ප්රතිසංස්කරණ, තරගකාරීත්වය වැඩිදියුණු කිරීම, අපනයන විවිධාංගීකරණය, ආර්ථික ඔරොත්තු දීමේ හැකියාව ශක්තිමත් කිරීම යනාදිය ඇතුළත් බව එම ආයතනය පවසයි.
මෙහිදී අදහස් දැක්වූ IPS හි පර්යේෂණ සාමාජික ආචාර්ය අසංක විජේසිංහ මහතා, “මේ දක්වා ආර්ථිකය නැවත යථා තත්වයට පත්වීම සඳහා ප්රධානවම දායක වෙලා තිබෙන්නේ පාරිභෝජනයයි. එහෙත් එමගින් පමණක් මෙවැනි වර්ධනයක් පවත්වාගෙන යන්න අසීරුයි. ඒ සඳහා ආයෝජන අවශ්යයි. එහෙත් අද මෙරට ආයෝජන පවතින්නේ දළ දේශීය නිෂ්පාදිතයෙන් සියයට 29.6 ක ප්රතිශතයක. මේ අගය අර්බුදයට පෙර පැවැති උපරිම මට්ටමට වඩා ප්රතිශත අංක දහයක ආසන්න අඩු අගයක්.”
මේ අතර රජය බලාපොරොත්තු වන සියයට 7ක ආර්ථික වර්ධන ඉලක්කය සපුරා ගැනීම සඳහා ශුද්ධ අපනයන වර්ධනයේ ප්රතිශත අංක 2.61 ක දායකත්වයක් අවශ්ය වන බවත් ඒ මහතා මෙහිදී පෙන්වා දුන්නේය. ඒ අනුව 2025 මට්ටමට සාපේක්ෂව භාණ්ඩ හා සේවා අපනයන සියයට 16.8 ක සිට සියයට 22.6 ක් දක්වා වර්ධනය විය යුතුව තිබේ.
“ඒ අනුව සිදුවිය යුත්තේ මෙරට අපනයන විවිධාංගීකරණයයි. එහෙත් 2008 සිට අපනයන වර්ධනයේ බහුතරය ලැබී ඇත්තේ දැනට පවතින නිෂ්පාදනවලින් පමණයි. ඒ වගේම සමස්ත අපනයන වර්ධනයෙන් සියයට 94.8ක් සඳහා දායක වී තිබෙන්නෙත් එම නිෂ්පාදනමයි.”
මේ අතර ප්රධාන අපනයන වෙළෙඳපොළවල ක්රියාත්මක වන සාපේක්ෂ තීරු බදු ශ්රී ලංකාවේ භාණ්ඩ අපනයනවල තරගකාරීත්වයට බලපාන බවද ආචාර්ය විජේසිංහ මෙහිදී සඳහන් කළේය. එහිදී ශ්රී ලංකාව භුක්ති විඳින වෙළෙඳ සහනද අවදානමට ලක්ව තිබීමත් ගැටලුවක් වී තිබේ.
“ශ්රී ලංකාව ඉහළ ආදායම් මට්ටමකට පැමිණීම නිසා යුරෝපා සංගමයේ GSP+ සහ එක්සත් රාජධානියේ Develoming Countries Trading Scheme යටතේ ලැබෙන සහන අහිමි විය හැකියි. එම අවස්ථාවේදී ශ්රී ලංකාවේ සාමාන්ය තීරු බදු අනුපාත යටතේ වෙළෙඳාම් කිරීමට සිදුවන අතර, ඉන්දුනීසියාව සහ ඉන්දියාව වෙළෙඳ ගිවිසුම් හරහා සහනදායී ප්රවේශ ලබාගෙන සිටීම මෙහිදී තරගකාරීත්වයට බලපෑම් එල්ල කරාවි.”
ඒ අනුව යුරෝපා සංගමය සහ එක්සත් රාජධානිය තුළ සහනදායී වෙළෙඳ ප්රවේශ රඳවා ගැනීම පිළිබඳව කඩිනම් අවධානය යොමු කළ යුතුව තිබෙන බවත්, ඉදිරි වසර තුන සිට පහ අතර කාලය තුළ යුරෝපා සංගමය, එක්සත් රාජධානිය සහ ඇමෙරිකා එක්සත් ජනපදය සමග අන්යොන්ය වෙළෙඳ ගිවිසුම් ගොඩනැගීමටත්, අතිරේක තීරු බදු සංශෝධන වේගවත් කිරීමටත් පියවර ගත යුතු බවත් ඒ මහතා පෙන්වා දෙයි.
මේ අතර එම සාකච්ඡාවට එක් වූ IPS පර්යේෂණ සාමාජිකාවක වන ආචාර්ය ලක්මිණි ප්රනාන්දු මහත්මිය අදහස් දක්වමින්, තිරසාර වර්ධනයක් සඳහා වන රාජ්ය මූල්ය ප්රතිපත්තිය යටතේ ඍජු බදු සහ වක්ර බදු අතර අනුපාතය තවදුරටත් වැඩිදියුණු කිරීම පිළිබඳව අවධානය යොමු කළ යුතුව තිබෙන පවසා සිටියාය.
විශේෂයෙන්ම රාජ්ය ආදායම දළ දේශීය නිෂ්පාදිතයේ ප්රතිශතයක් ලෙස 2022 දී පැවැති සියයට 8.2ක සිට 2025 දී සියයට 16.6ක් දක්වා ඉහළ ගොස් ඇති නමුත්, බදු ක්රමය තවදුරටත් පරිභෝජන බදු මත රඳා පවතින නිසා ඍජු හා වක්ර බදු අතර අනුපාතය 40 : 60 මට්ටමක පවතින බව ඇය පෙන්වා දුන්නාය.
“බදු අනුකූලතාවයේ පවතින විෂමතා, අවිධිමත් ආර්ථික ක්රියාකාරකම් පුළුල්ව පැවැතීම සහ බදු නිදහස් කිරීම් බහුල වීම ආදී කරුණු නිසා බදු අනුපාත අඩු කිරීම මෙම අවස්ථාවේදී කාලෝචිත නැත. එබැවින් රාජ්ය ආදායම් උපාය මාර්ගය, බදු පදනම පුළුල් කිරීම, බදු නිදහස් කිරීම් සීමා කිරීම, ස්වයංරැකියාවල නිරතවන්නන් සහ ඉහළ ආදායම් ලබන්නන්ගේ බදු අනුකූලතාව වැඩිදියුණු කිරීම සහ බදු පරිපාලනය තවදුරටත් ඩිජිටල්කරණය කිරීම මගින් ඍජු සහ වක්ර බදු අතර අනුපාතය වැඩිදියුණු කිරීමට අවධානය යොමු කළ යුතුය.”
එහිදී වත්කම් මත බදු පැනවීමේ (wealth taxtaion) ක්රමය හරහා වැඩි ආර්ථික ශක්යතාවක් ඇති පුද්ගලයන්ගේ ගෙවීමේ හැකියාවට සරිලන වඩාත් සාධාරණ බදු දායකත්වයක් ලබා ගැනීමෙන් සමාජ සුබසාධනය ප්රවර්ධනය කිරීම කෙරෙහිද අවධානය යොමු කළ යුතුව ඇතැයි ද ඇය මෙහිදී වැඩිදුරටත් පෙන්වා දුන්නාය.
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd