
- 2026 පළමු මාස 9 තුළ රුපියල් බිලියන 1.7ක බදු පසු ලාබයක් වාර්තා කරයි
 2025 වසරේදී සිය ඉතිහාසයේ ඉහළම ලාබය වාර්තා කළ අමානා බැංකුව එම ප්රවණතාව 2026 වසරේදීද පවත්වා ගනිමින්, 2026 සැප්තැම්බර් 30 න් අවසන් වූ මාස 9 සඳහා රුපියල් බිලියන 1.7 ක බදු පසු ලාබයක් සහ රුපියල් බිලියන 2.8 ක බදු පෙර ලාබයක් වාර්තා කර තිබේ. භූ-දේශපාලනික අවිනිශ්චිතතා හේතුවෙන් උද්ගත වූ ආර්ථික අභියෝග මධ්යයේ පවා මෙම කාර්යසාධනය වාර්තා කිරීමට බැංකුව සමත් වී ඇත.
සැප්තැම්බර් 30 දිනයෙන් අවසන් වූ මාස 9 තුළ බැංකුවේ ප්රධාන ආදායම් සැලකූ විට, ස්ථාවර සියයට 4.3 ක මූල්යකරණ ආන්තිකයක් සමගින් ශුද්ධ මූල්යකරණ ආදායම පෙර වසරේ අදාළ කාලසීමාවට සාපේක්ෂව සියයට 11 කින් වර්ධනය වී රුපියල් බිලියන 6.7 ක් ලෙස වාර්තා වී තිබේ. බැංකුවේ ශුද්ධ ගාස්තු සහ කොමිස් ආදායම රුපියල් බිලියන 1.1 ක් දක්වා සියයට 8 කින් ඉහළ ගොස් ඇත. මෙම සමාලෝචනයට අදාළ මාස 9 කාල පරිච්ඡේදය සඳහා ශුද්ධ වෙළෙඳ ආදායම සියයට 42 කින් වර්ධනය වී රුපියල් මිලියන 400 ඉක්මවා ඇති අතර, සමස්ත මෙහෙයුම් ආදායම සියයට 11 කින් වර්ධනය වී රුපියල් බිලියන 8.2 ක් ලෙස වාර්තා වී ඇත.
උද්ධමන පීඩනය හේතුවෙන් මෙහෙයුම් වියදම් ඉහළ ගිය අතර, බැංකුව සියයට 52 ක ආදායමට පිරිවැය අනුපාතයක් (Cost-to-Income Ratio) සහ රුපියල් බිලියන 3.6 ක සියලු බදුවලට පෙර මෙහෙයුම් ලාබයක් (Operating Profit before all taxes) වාර්තා කළේය. බැංකුවේ සමස්ත බදු දායකත්වය රුපියල් බිලියන 2.0 ක් වූ අතර, එය සියලු බදුවලට පෙර මෙහෙයුම් ලාබයෙන් සැලකිය යුතු ප්රතිශතයක්, එනම් සියයට 54 ක් විය.
ජාතික ආර්ථිකයට අඛණ්ඩව සහාය දක්වන බැංකුවේ සුළු හා මධ්යම පරිමාණ ව්යාපාර සේවා සහ පාරිභෝගික බැංකුකරණ සේවා එකතුව ශක්තිමත් වීම හේතුවෙන්, මෙම සමාලෝචනයට අදාළ මාස 9 ක කාල පරිච්ඡේදය තුළ බැංකුව නිකුත් කළ පාරිභෝගික ණය ප්රමාණය සියයට 6 කින් වර්ධනය වී රුපියල් බිලියන 160.4 ක් ලෙස වාර්තා වී ඇත. මෙය බැංකුවේ මූල්ය තත්වය තවදුරටත් ශක්තිමත් වීමට හේතුවක් වී තිබේ. සංවර්ධනය කේන්ද්ර කරගත් සහ මානුෂ හිතවාදී බැංකුකරණ ප්රවේශයක් මත පදනම් වූ සුවිශේෂී අවදානම් කළමනාකරණ සහ ණය අනුමත කිරීමේ විධිවිධාන හේතුවෙන්, අමානා බැංකුවේ අදියර 3 ශුද්ධ මූල්යකරණ සහ අත්තිකාරම් අපහායන අනුපාතය [Net Impaired Financing and Advances (Stage 3) Ratio] සියයට 1.3 ක් ලෙස ක්ෂේත්රයේ පහළම අගයක පැවතිණි. කාර්තුව අවසානයේදී බැංකුවේ ජංගම ගිණුම් හා ඉතුරුම් ගිණුම් අනුපාතය (CASA ratio) ක්ෂේත්රයේ ඉහළම මට්ටමක, එනම් සියයට 43 ක් වශයෙන් පැවති අතර, පාරිභෝගික තැන්පතුවල මුළු වටිනාකම රුපියල් බිලියන 179.7 ක් ලෙස වාර්තා විය. 2026 වසරේ 3 වැනි කාර්තුව අවසන් වන විට බැංකුවේ සමස්ත වත්කම් වටිනාකම රුපියල් බිලියන 213.7 ක් විය.
මෙම සමාලෝචනයට අදාළ කාල පරිච්ඡේදය සඳහා බැංකුවේ කොටස් හිමිකම් මත ප්රතිලාභය සියයට 8.6 ක් සහ වත්කම් මත ප්රතිලාභය සියයට 1.8 ක් ලෙස වාර්තා වී තිබේ. 2026 සැප්තැම්බර් 30 දින වන විට බැංකුවේ කොටසක වෙළෙඳපොළ මිල රුපියල් 26.80 ක් වූ අතර, කොටසක් සඳහා ශුද්ධ වත්කම් වටිනාකම රුපියල් 48.36 ක් විය.
බැංකුවේ ප්රාග්ධන තත්වය ශක්තිමත්ව පැවති අතර, මූල්ය ශක්තිය සහ ස්ථාවරත්වය තවදුරටත් තහවුරු කරමින් පොදු කොටස් පළමු පෙළ අනුපාතය (Common Equity Tier 1 Capital Ratio) සියයට 12.2ක් ලෙසත්, සමස්ත ප්රාග්ධන අනුපාතය (Total Capital Ratio) සියයට 13.6 ක් ලෙසත් වාර්තා වී තිබේ. 2026 වසරේ 3 වැනි කාර්තුව අවසන් වන විට ද්රවශීලතා සංචිතද ශක්තිමත්ව පැවති අතර, රුපියල් සහ සියලු මුදල් ඒකක සඳහා වූ ද්රවශීලතා ආවරණ අනුපාත පිළිවෙළින් සියයට 298.4 ක් සහ සියයට 156.7 ක් ලෙසත්, ශුද්ධ ස්ථාවර අරමුදල් අනුපාතය සියයට 139.4 ක් ලෙසත් වාර්තා විය. මෙම සියලු අගයන් අදාළ නියාමන අවශ්යතාවලට පැහැදිලි ලෙසම ඉහළින් පැවතිණි.
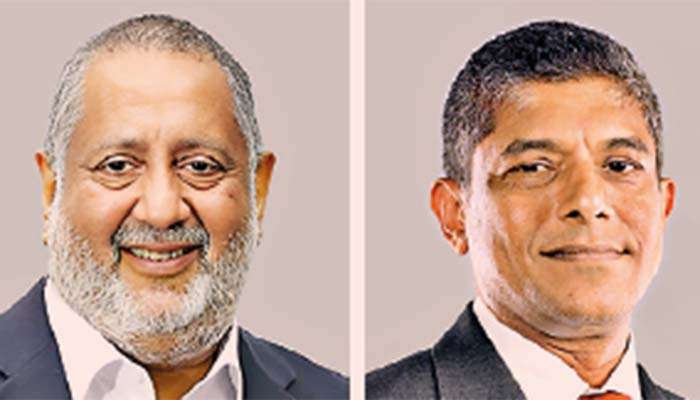
මෙම කාර්යසාධනය පිළිබඳව අදහස් දක්වමින් අමානා බැංකුවේ සභාපති අස්ගි අක්බරලි මහතා මෙසේ පැවසීය. “අමානා බැංකුව සිය ලාබදායීත්වය අඛණ්ඩව පවත්වා ගනිමින් මූල්ය ස්ථාවරත්වය තවදුරටත් ශක්තිමත් කරගැනීමට සමත් වී තිබෙනවා. මෙම කාර්යසාධනයෙන් පිළිබිඹු වන්නේ අපගේ සංවර්ධනය කේන්ද්ර කරගත් මානුෂ හිතවාදී බැංකුකරණ ආකෘතියේ ශක්තියයි. එය සුපරීක්ෂාකාරී ආයතනික පාලනය සහ අපගේ පාර්ශ්වකරුවන්ගේ අඛණ්ඩ විශ්වාසයෙන් තවදුරටත් ශක්තිමත් වී තිබෙනවා.”
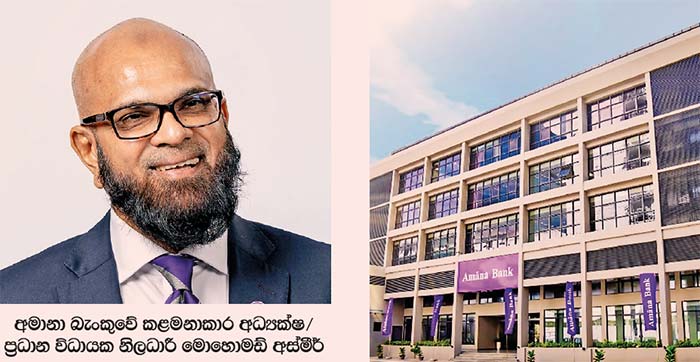
අමානා බැංකුවේ කළමනාකාර අධ්යක්ෂ/ ප්රධාන විධායක නිලධාරී මොහොමඩ් අස්මීර් මහතා මෙම ප්රතිඵල සම්බන්ධයෙන් මෙසේ අදහස් දැක්වීය.
“ආදායම් වර්ධනය, විධිමත් අවදානම් කළමනාකරණය සහ ගනුදෙනුකරුවන්ගේ අවශ්යතා කෙරෙහි දැක්වූ අවධානය ඔස්සේ අඛණ්ඩව සිය ලාබදායීත්වය පවත්වාගැනීමට අමානා බැංකුව සමත් වී තිබෙනවා. ප්රධාන වශයෙන් සුළු හා මධ්යම පරිමාණ ව්යාපාර ඉලක්ක කරගත් සේවා තුළින් ශක්තිමත් වූ අපගේ මූල්ය පහසුකම් සේවා එකතුවේ වර්ධනය, අභියෝගවලට මුහුණ දෙමින් අවස්ථා හඹා යන ව්යාපාරවලට සහාය වීම සඳහා අප දක්වන කැපවීම මැනැවින් පිළිබිඹු කරනවා. අපගේ ශක්තිමත් ජංගම ගිණුම් හා ඉතුරුම් ගිණුම් පදනම සහ යහපත් වත්කම් ගුණාත්මකභාවය මෙම ප්රගතියට අඛණ්ඩව දායක වන තවත් සාධක දෙකක් ලෙස හැඳින්විය හැකියි.”
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd