
සමූහයේ බදු පසු ලාබය රැ. බිලියන 33.6 ක්. HNB හි බදු පසු ලාබය රැ. බිලියන 33.0 ක්
වසරේ මේ දක්වා කාලය තුළ දළ ණය සහ අත්තිකාරම් රැ. බිලියන 313.5 කින් හෙවත් සියයට 20.7 කින් වර්ධනය වෙලා
තැන්පතු ප්රමාණය රැ. බිලියන 251.7 කින් එනම් සියයට 12.8 කින් ඉහළට
 වෙනස් වන ආර්ථික තත්ව හමුවේ වුවද, 2026 සැප්තැම්බර් මාසයෙන් අවසන් වූ මාස නවය සඳහා ශක්තිමත් මූල්ය කාර්යසාධනයක් වාර්තා කිරීමට හැටන් නැෂනල් බැංකුව සමත්ව ඇත. මේ අතර සමූහයේ බදු පසු ලාබය (PAT) රු. බිලියන 33.6 ක් වූ අතර, HNB හි බදු පසු ලාබය රු. බිලියන 33.0 ක් විය.
2026 වසරේ පළමු මාස නවය සඳහා බැංකුවේ ශේෂ පත්රය වර්ධනය වීම බැංකුවේ මෙම මූල්ය කාර්යසාධනයට ප්රධාන වශයෙන් දායක විය. ඒ අනුව, වසරේ මේ දක්වා කාලය තුළ (YTD) දළ ණය සහ අත්තිකාරම් රු. බිලියන 313.5 කින් හෙවත් සියයට 20.7 කින් වර්ධනය වී ඇති අතර, තැන්පතු ප්රමාණය රු. බිලියන 251.7 කින් එනම් සියයට 12.8 කින් ඉහළ ගොස් තිබේ. වෙළෙඳපොළේ පොලී අනුපාත ඉහළ මට්ටමක පැවති පසුබිමක් තුළ වුවද, සමබර අරමුදල් ආකෘතියක් පවත්වා ගනිමින් ජංගම සහ ඉතුරුම් ගිණුම් (CASA) අනුපාතය සියයට 32.0 ක ශක්තිමත් මට්ටමක පවත්වා ගැනීමට බැංකුව සමත් විය.
පසුගිය වසරේ අදාළ කාලපරිච්ඡේදයට සාපේක්ෂව බැංකුවේ ශුද්ධ පොලී ආදායම (NII) සියයට 23.6 කින් රු. බිලියන 85.5 ක් දක්වා වර්ධනය වී ඇති අතර, ශුද්ධ පොලී ආන්තිකය (NIM) සියයට 4.50 ක් විය. ණය නිකුත් කිරීම් ඉහළ යාමත් සමඟ පොලී ආදායම සියයට 19.7 කින් වර්ධනය වී ඇත. ප්රතිපත්තිමය වෙනස්කම් හේතුවෙන් පොලී අනුපාත කෙරෙහි බලපෑම් එල්ල වුවද, පොලී වියදම් ඉහළ යාම සියයට 16.6 ක මට්ටමක පවත්වා ගැනීමට හැකි වූ බැවින් ශුද්ධ පොලී ආදායම ඉහළ නංවා ගැනීමට හැකි විය.
ගාස්තු මත පදනම් වූ ආදායමේ කැපී පෙනෙන වර්ධනය බැංකුවේ සමස්ත ආදායම් ව්යුහය තවදුරටත් ශක්තිමත් කිරීමට සමත් විය. ඒ අනුව, පසුගිය වසරට සාපේක්ෂව ශුද්ධ ගාස්තු සහ කොමිස් ආදායම සියයට 25.4 කින් ඉහළ ගොස් රු. බිලියන 20.6 ක් ලෙස සටහන් විය. කාඩ්පත් සහ ඩිජිටල් ගනුදෙනු ඉහළ යාම, වෙළෙඳ මූල්ය කටයුතු පුළුල් වීම මෙන්ම ලීසිං සහ අනෙකුත් සේවාවල වර්ධනය මෙම සාර්ථකත්වයට ප්රධාන වශයෙන් හේතු විය. එමෙන්ම, විදේශ විනිමය සංචිත සහ ප්රතිමූල්යන වෙනස්කම් හරහා ලැබුණු ප්රතිලාභ හේතුවෙන් මෙම කාලපරිච්ඡේදය තුළ විනිමය ආදායම ද කැපී පෙනෙන ලෙස ඉහළ ගියේය.
බැංකුවේ සියලුම ආදායම් මාර්ගවල අත්කර ගත් ශක්තිමත් වර්ධනය හමුවේ, පසුගිය වසරට සාපේක්ෂව මුළු මෙහෙයුම් ආදායම සියයට 22.9 කින් රු. බිලියන 112.7 ක් දක්වා ඉහළ ගියේය. උපායමාර්ගික පරිවර්තන වැඩසටහන් සඳහා සිදු කළ ආයෝජන ඇතුළු අනෙකුත් මෙහෙයුම් වියදම් ඉහළ යාම හේතුවෙන් මුළු මෙහෙයුම් වියදම් සියයට 13.6 කින් වර්ධනය වී තිබේ. එසේ වුවද, පිරිවැය-ආදායම් අනුපාතය සියයට 36.1 ක මට්ටමක පවත්වා ගැනීමට බැංකුව සමත් විය.
ශක්තිමත් ආදායම් වර්ධනය සහ විචක්ෂණශීලී පිරිවැය පාලනයෙන් හානිපූරණයට පෙර මෙහෙයුම් ලාබය පසුගිය වසරට සාපේක්ෂව සියයට 28.8 කින් ඉහළ ගොස් රු. බිලියන 71.9 ක් විය. මෙමගින් බැංකුවේ ඉපැයීම්වල ඇති ශක්තිමත් ගුණාත්මකභාවය පෙන්නුම් කරයි.
HNB හි ණය කළඹ වර්ධනය වීමත් සමග, මෙම කාලපරිච්ඡේදයේදී රු. බිලියන 5.3 ක හානිපූරණ ප්රතිපාදන වෙන් කර ඇත. පසුගිය වසරේ අදාළ කාලපරිච්ඡේදයේදී රු. බිලියන 7.5 ක හානිපූරණ ප්රතිවර්තනයක් වාර්තා වී තිබුණි. එමෙන්ම, Net Stage 3 අනුපාතය සියයට 1.09 ක මට්ටමක සහ Stage 3 ආවරණ අනුපාතය සියයට 73.46 ක ඉහළ මට්ටමක පවත්වා ගැනීමට බැංකුව සමත් විය. ණය අවදානම් මනාව කළමනාකරණය කිරීම සහ ණය කළඹේ ගුණාත්මකභාවය ඉහළ මට්ටමක රඳවා ගැනීම කෙරෙහි බැංකුව දක්වන අඛණ්ඩ අවධානය මෙමගින් මනාව පිළිබිඹු වේ.
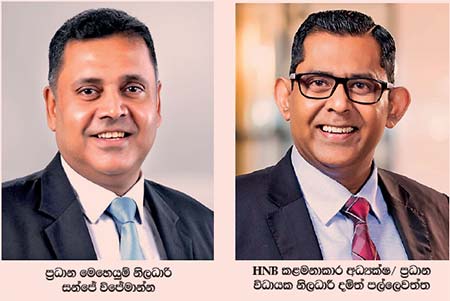
මෙම මූල්ය කාර්යසාධනය පිළිබඳව අදහස් දක්වමින් HNB කළමනාකාර අධ්යක්ෂ/ ප්රධාන විධායක නිලධාරී දමිත් පල්ලෙවත්ත මහතා මෙසේ පැවසුවේය. “වෙනස් වන වෙළෙඳපොළ තත්වයන්ට දේශීය ආර්ථිකය හැඩගැසෙමින් පවතින තත්වයක වුවද, 2026 සැප්තැම්බර් මාසයෙන් අවසන් වූ මාස නවය සඳහා HNB හට ශක්තිමත් මූල්ය කාර්යසාධනයක් වාර්තා කිරීමට හැකි වුණා. ඒ වගේම සමබර අරමුදල් ආකෘතියක් සහ ශක්තිමත් CASA තත්වයක් පවත්වා ගනිමින්, ණය සහ තැන්පතු යන අංශ දෙකෙහිම සාර්ථක වර්ධනයක් ළඟා කර ගැනීමට අපට හැකි වුණා. අපගේ ව්යාපාර පුළුල් කරමින් ඉදිරියට යන අතරතුර, ප්රාග්ධන සහ ද්රවශීලතා සංචිත ශක්තිමත්ව තබා ගනිමින් හානිපූරණ ප්රතිපාදන වෙන් කිරීම සම්බන්ධයෙන් ද අප ඉතා විචක්ෂණශීලී ප්රවේශයක් අනුගමනය කරනු ලැබුවා. අවදානම් මනාව කළමනාකරණය කරමින් වගකීම්සහගතව ඉදිරියට යාම සහ ගනුදෙනුකරුවන්ට සෑම විටම ශක්තියක් වීමට බැංකුව සූදානමින් තැබීම අපගේ ප්රධාන අරමුණයි-”
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd